Prima di destinare un 5×1000, firmare una sponsorizzazione o avviare una co-progettazione, il bilancio di un ente del Terzo Settore si può leggere. Entrate, patrimonio, liquidità: è tutto depositato al RUNTS, ed è gratuito.
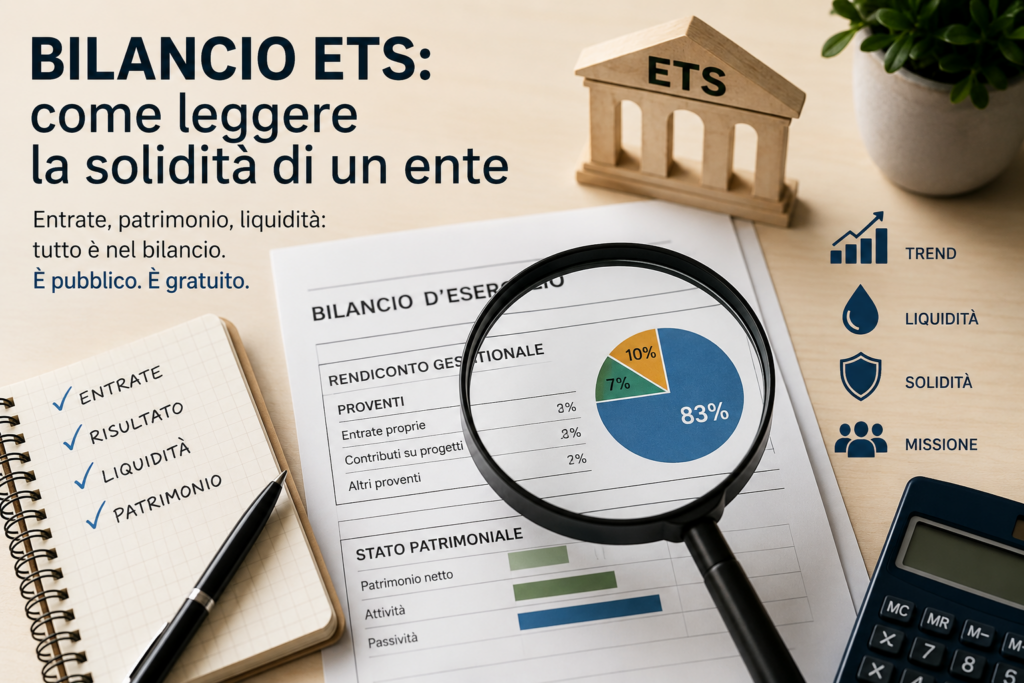
Esistono enti che sembrano castelli e sono di carte, ed enti che sembrano fragili e reggono a ogni scossa. La differenza è scritta, pubblica, gratuita.
La solidità reale di un ente del Terzo Settore si legge nel suo bilancio depositato al RUNTS: composizione delle entrate, andamento del risultato, liquidità, patrimonio netto. Gli ETS iscritti al Registro Unico superano oggi quota 147.600 (elaborazione Italia non profit su dati RUNTS, giugno 2026), dentro un settore che l’Istat conta in 360.061 istituzioni non profit attive con 919.431 dipendenti (Istat, dati al 31 dicembre 2022). Nello stesso Registro, tra la fine del 2024 e il dicembre 2025, oltre 12.800 enti sono stati cancellati (Fondazione Terzjus): molti erano iscritti da tempo, ma non più operativi.
Essere nel Registro attesta che un ente esiste nelle regole. Non dice se sta in piedi.
Per mostrare la differenza, seguiamo una lettura reale nel suo svolgersi. Un Comune sta per deliberare una co-progettazione triennale da 300.000 euro con Comunità Aperta APS, ente culturale e sociale attivo sul territorio, entrate per 520.000 euro. Sopra la soglia dei 220.000 euro l’ente redige il bilancio in forma ordinaria: stato patrimoniale, rendiconto gestionale e relazione di missione (art. 13, comma 2, del D.Lgs 117/2017, il Codice del Terzo Settore). La relazione di missione dichiara quattordici progetti, tre sedi, quaranta volontari, “solidità patrimoniale e continuità”. Letta da sola, rassicura.
Comunità Aperta APS è un caso composito, costruito a scopo illustrativo mettendo insieme situazioni ricorrenti. Le cifre sono verosimili e calibrate sulle medie di settore citate, non riferite a un ente reale. I dati statistici e i riferimenti normativi sono invece verificabili nelle fonti in calce.
Come si leggono le entrate nel bilancio di un’associazione?
Le entrate stanno nel rendiconto gestionale, alla voce proventi, e ciò che conta più dell’importo totale è la loro composizione: quanto arriva da entrate proprie e ricorrenti — quote associative, donazioni, corrispettivi di attività di interesse generale — e quanto da contributi legati a singoli progetti, che si esauriscono quando il progetto finisce. Il primo tipo di entrata è una gamba su cui l’ente cammina; il secondo è una stampella che qualcun altro può ritirare.
Esiste un metro di paragone pubblico per capire se una composizione è normale o anomala. Secondo il censimento Istat, nell’85,5% delle istituzioni non profit italiane la fonte di finanziamento principale è privata, e solo nel 14,5% è prevalentemente pubblica. Guardando la composizione media delle entrate del settore, i contributi degli aderenti pesano il 27,3%, i proventi da contratti e convenzioni con istituzioni pubbliche il 25,1%, la vendita di beni e servizi il 22,9%. La dipendenza pubblica sale in alcuni settori — 48,2% in Sanità, 33,4% in Assistenza sociale e protezione civile — ma resta minoritaria nel complesso.
In Comunità Aperta, su 520.000 euro di proventi, 430.000 sono contributi su progetti: l’83%, da due soli bandi pubblici, uno dei quali vale 250.000 euro ed è in scadenza l’anno successivo senza rinnovo automatico. Le entrate proprie sono minime: quote associative 8.000, erogazioni liberali da privati 22.000, corrispettivi da attività di interesse generale 60.000.
L’83% non va letto in assoluto, va letto contro il 25,1% medio del settore. Comunità Aperta non è semplicemente “un ente che prende contributi pubblici”: è un ente la cui dipendenza da quel canale è più che tripla rispetto alla media nazionale, e concentrata su due sole fonti. La continuità dichiarata nella relazione di missione, nei proventi non c’è.
Avanzo o disavanzo: cosa dicono i conti di un ETS letti su più anni?
Un singolo esercizio dice poco. Un avanzo isolato rassicura, un disavanzo isolato può essere fisiologico: un anno di investimento, un progetto che parte in ritardo. La solidità si legge nel trend, ed è una lettura possibile perché i bilanci degli esercizi precedenti restano depositati al RUNTS e confrontabili. La domanda vera non è “quest’anno ha chiuso bene?”, ma “negli anni l’ente accumula o consuma risorse, e come copre gli anni in perdita?”.
Comunità Aperta chiude l’ultimo esercizio con un avanzo di 8.000 euro. Chi si ferma lì vede un ente in equilibrio. Ma i tre esercizi letti in fila mostrano due disavanzi consecutivi prima di quest’ultimo anno, entrambi coperti attingendo alle riserve. L’avanzo attuale è più sottile dei disavanzi che l’hanno preceduto: il risultato non è stabile, è in recupero parziale dentro una tendenza discendente, e ogni perdita è stata pagata consumando il patrimonio invece di ricostituirlo.
È qui che entra un indicatore usato correntemente nell’analisi di bilancio degli ETS, il tasso di crescita del patrimonio netto, cioè la variazione del patrimonio rispetto all’anno base: distingue un ente che nel tempo si rafforza da uno che si sta mangiando le proprie riserve.
Come si capisce se un ente del Terzo Settore ha problemi di liquidità?
La liquidità si legge nello stato patrimoniale, e l’indicatore standard è l’indice di disponibilità: disponibilità liquide più crediti a breve, diviso i debiti a breve. Sopra 1 l’ente ha, sulla carta, risorse sufficienti a coprire gli impegni immediati. È l’indice che si trova in ogni manuale, ed è anche quello che negli ETS può ingannare di più.
In Comunità Aperta le disponibilità liquide sono 18.000 euro, i crediti verso enti pubblici per contributi deliberati e non ancora incassati 190.000, i debiti a breve 125.000 (95.000 verso fornitori, di cui una quota oltre i 120 giorni, e 30.000 verso il personale). L’indice di disponibilità è quindi (18.000 + 190.000) / 125.000 = 1,66. Un valore tranquillizzante. Chi si ferma all’indice archivia la pratica.
La lettura forense fa un passaggio in più: si chiede di che qualità sono quei crediti. Sostituendo ai crediti la sola cassa effettivamente disponibile, il rapporto diventa 18.000 / 125.000 = 0,14. L’ente ha in banca il 14% di quello che deve pagare a breve. Tutto il resto dipende da quando la pubblica amministrazione paga.
La differenza sta nel tipo di credito. Sulle fatture commerciali i tempi di pagamento della pubblica amministrazione si sono ridotti negli ultimi anni, sotto la soglia dei trenta giorni (Ragioneria Generale dello Stato, dati 2025). Ma quei 190.000 euro non sono fatture: sono contributi, e un contributo si incassa a saldo dopo che l’ente ha rendicontato e la rendicontazione è stata approvata. Tra la fine dell’attività e l’accredito può passare molto tempo, e l’importo finale dipende dall’esito di quella verifica.
Il segnale sta qui: l’ente ha costruito la propria operatività su incassi di cui non controlla i tempi, e solo in parte l’esito.
Cosa dice il patrimonio netto sulla solidità di un’associazione?
Il patrimonio netto è ciò che resta all’ente al netto dei debiti: il margine con cui assorbire uno shock senza fermarsi. Va sempre rapportato alla dimensione — un patrimonio piccolo su un giro d’affari grande significa nessun margine — e va guardato nel tempo, perché un patrimonio in calo racconta di un paracadute che si sta consumando. Nell’analisi di un bilancio ETS lo si misura con il grado di capitalizzazione e il grado di indebitamento, che pesano quanto capitale proprio e quanto debito sostengono la struttura.
In Comunità Aperta il patrimonio netto è 15.000 euro, sceso dai 40.000 di tre anni prima, su un volume di mezzo milione. Il numero, però, dice una cosa in più a chi conosce la norma: 15.000 euro è esattamente la soglia di patrimonio minimo che il Codice del Terzo Settore richiede a un’associazione per ottenere e mantenere la personalità giuridica (art. 22, comma 4, D.Lgs 117/2017; per le fondazioni la soglia è 30.000). L’ente non ha semplicemente poco patrimonio: è appoggiato al minimo di legge, dopo averne consumato più della metà in tre anni.
La conseguenza è normativa, non solo economica. Quando il patrimonio minimo si riduce oltre una certa misura per effetto di perdite, l’organo di amministrazione deve convocare l’assemblea per ricostituirlo o per assumere le decisioni conseguenti sulla forma e sulla prosecuzione dell’ente. Un altro esercizio come i due precedenti non produrrebbe soltanto un disavanzo: aprirebbe un problema di continuità formale dell’ente stesso.
Come capire se un’associazione è davvero solida?
Nessuna voce, isolata, risponde. L’affidabilità economica di un ente si misura sulla convergenza di quattro segnali che un bilancio ETS mette a disposizione — composizione delle entrate, trend del risultato, liquidità reale, patrimonio netto — e che si confermano o si smentiscono a vicenda. Un ente solido cammina in buona parte su entrate proprie, chiude in equilibrio nel tempo, ha cassa per i propri impegni e una riserva per gli imprevisti. Quando due di questi quattro segnali cedono, la solidità dichiarata non regge alla prova; quando cedono tutti e quattro nella stessa direzione, non si tratta più di un’ipotesi.
In Comunità Aperta i quattro segnali convergono: dipendenza da due bandi tripla rispetto alla media di settore, risultato in erosione con riserve già intaccate, cassa che copre il 14% degli impegni a breve, patrimonio appoggiato al minimo di legge. Non è un ente disonesto, e nulla nei documenti suggerisce irregolarità. È un ente fragile che non lo dice, e che probabilmente confida nel rinnovo del bando.
Per il Comune che sta per impegnarsi su tre anni, la domanda smette di essere generica e diventa precisa: cosa succede alla co-progettazione se il bando da 250.000 euro non viene rinnovato? Il bilancio risponde da solo. Senza quel bando l’ente entra in tensione di cassa nell’arco di pochi mesi, e la co-progettazione si ferma a metà, con i fondi comunali già impegnati e il servizio ai cittadini interrotto. La lettura non impedisce di firmare: permette di firmare sapendo, e di porre condizioni — un piano di diversificazione delle entrate, una verifica intermedia, una diversa articolazione delle tranche.
Un’associazione più grande è più solida di una piccola?
No, e confondere dimensione e solidità è l’errore più frequente. La domanda utile non è quanto incassa un ente, ma da dove, con quale continuità e con quanta riserva alle spalle. Un ente grande appeso a un canale unico è più esposto di un ente piccolo che vive di entrate proprie diversificate.
Nello stesso territorio, un secondo APS con entrate per 160.000 euro sta sotto la soglia dei 220.000 e redige il più semplice rendiconto per cassa: meno documenti, meno pagine, apparentemente meno importante. Ma quote associative, donazioni ricorrenti e corrispettivi propri valgono il 70% delle sue entrate — una composizione in linea con la struttura media del settore fotografata dall’Istat, dove le entrate proprie sono la parte prevalente. I contributi pubblici pesano meno di un terzo, i crediti verso la PA sono modesti, le riserve accantonate coprono circa sei mesi di costi correnti.
Sottoposto allo stesso shock — il mancato rinnovo del principale contributo — il primo ente si ferma, il secondo riduce le attività e continua. La dimensione non è solidità: lo sono la composizione delle entrate e la riserva. È la distanza tra la solidità dichiarata e la solidità dimostrata. La prima sta nella relazione di missione, la seconda solo nei numeri.
| Fermarsi all’iscrizione e alla relazione di missione | Leggere il bilancio sulle fonti pubbliche | |
|---|---|---|
| Cosa vedi | Progetti, sedi, volontari, missione | Composizione entrate, trend, cassa, patrimonio |
| Costo | Zero, ma a scatola chiusa | Zero: RUNTS e bilanci sono pubblici |
| Tempo | Nessuno, fino al problema | Un pomeriggio di lettura |
| Cosa resta invisibile | Dipendenze, erosione, tensione di cassa | Nulla di ciò che è depositato |
| Esito | Impegno alla cieca | Decisione informata e condizioni negoziabili |
Tutta la lettura di Comunità Aperta è stata fatta con la scheda dell’ente sul RUNTS, i bilanci depositati degli ultimi tre esercizi e le statistiche Istat usate come termine di paragone. Nessun report a pagamento, nessuna visura: quello che cambia l’esito è il metodo con cui si mettono in fila quei documenti. È il metodo che ho sistematizzato in Il Castello di Carte, applicandolo passo per passo agli enti del Terzo Settore.
Cosa fare prima di firmare con un ente del Terzo Settore
Il Comune ha firmato la co-progettazione. L’ha firmata però con tre clausole che prima della lettura non avrebbe saputo scrivere: erogazione in tranche legate a stati di avanzamento anziché in anticipazione unica, verifica intermedia a dodici mesi sulla composizione dei proventi, impegno dell’ente a portare le entrate non derivanti da bando sopra una soglia concordata entro il triennio. Comunità Aperta ha accettato, e sono le stesse condizioni che nel frattempo rendono l’ente meno esposto.
È questo il residuo pratico della lettura: tre righe dentro un atto, nate da mezza giornata passata su documenti già depositati. Senza, l’atto sarebbe stato identico a mille altri, e il conto sarebbe arrivato l’anno in cui il bando non fosse tornato, con i fondi comunali impegnati e il servizio fermo a metà.
Domande frequenti
Dove si trova il bilancio di un’associazione? Nel RUNTS, il Registro Unico Nazionale del Terzo Settore, attraverso la funzione di ricerca enti: si inserisce la denominazione o il codice fiscale e si accede alla scheda dell’ente, dove il bilancio è depositato. La consultazione è libera e gratuita.
È legale consultare il bilancio di un ente del Terzo Settore? Sì, ed è previsto proprio a questo scopo. Il RUNTS è un registro pubblico e la trasparenza è una delle finalità della Riforma del Terzo Settore: la consultazione è un diritto di chiunque, non un’intrusione.
Quanto costa leggere la solidità di un ente? Nulla in denaro. RUNTS, bilanci depositati, dati camerali e statistiche pubbliche sono gratuiti. Il costo è di competenza e di tempo: saper leggere stato patrimoniale, rendiconto gestionale e relazione di missione, e sapere cosa cercarci dentro.
Cos’è la relazione di missione? È il documento che negli ETS in contabilità ordinaria affianca i prospetti contabili illustrando le poste di bilancio, l’andamento gestionale e il modo in cui l’ente persegue le finalità statutarie. È il punto in cui la missione dichiarata e i numeri si possono confrontare.
Un ente sotto i 220.000 euro di entrate ha un bilancio meno leggibile? Ha un bilancio più semplice. Sotto quella soglia è ammesso il rendiconto per cassa, che registra entrate e uscite. Dice meno di un bilancio ordinario, ma la composizione delle entrate e l’andamento delle risorse restano perfettamente leggibili.
Il 5×1000 o una causa nobile sono garanzia di solidità? No. Sono segnali di consenso e di finalità, non di tenuta economica. Un ente molto sostenuto può dipendere da un solo canale ed essere fragile: la solidità si legge nei conti, non nella causa.
Da dove conviene iniziare? Dalla scheda dell’ente sul RUNTS: personalità giuridica e bilanci depositati. Poi, nell’ordine, composizione delle entrate, risultato degli ultimi tre esercizi, liquidità contro debiti a breve, patrimonio netto. Quattro letture, tutte su documenti pubblici.
Articolo a cura del Dott. Ferdinando Augelli
- Dottore Commercialista, iscritto all’Ordine di Foggia (ODCEC Foggia).
- Mediatore Civile e Commerciale, accreditato presso CNMA .
- Arbitro.
- Project Manager, certificato ISIPM-Av.
- Innovation Manager, iscritto all’elenco Unioncamere.
Analizzo la solidità reale di imprese ed enti del Terzo Settore attraverso le sole fonti pubbliche, per sostenere decisioni informate su finanziamenti, alleanze e progetti.
Collegamenti
- Il Castello di Carte, l’analisi forense degli enti del Terzo Settore costruita esclusivamente su fonti pubbliche: ebook in prevendita a 12,99 € e volume cartaceo a 24,99 €
- Newsletter “Studio A.F.”, dove ogni numero mette al lavoro questo metodo su un caso.
- GAL Abruzzo Italico Alto Sangro: come un contributo al 100% può far partire venti punti sotto
- Un’idea per valorizzare la cultura del territorio
Sul sito, gli approfondimenti della stessa famiglia di casi (pilastro ETS/Terzo settore):
Fonti
- Enti iscritti e cancellati nel RUNTS: Fondazione Terzjus — https://terzjus.it/articoli/terzo-settore-registro-unico-verso-quota-160mila-iscritti/
- Dati RUNTS e 5×1000: Italia non profit, Atlante del Terzo Settore — https://atlante.italianonprofit.it/dati-e-storie/runts
- Struttura del settore, istituzioni e dipendenti al 2022: Istat — https://www.istat.it/wp-content/uploads/2024/10/REPORT_Istituzioni-non-profit_2022.pdf
- Fonti di finanziamento e composizione delle entrate delle istituzioni non profit: Istat — https://www.istat.it/it/archivio/229728
- Indici di bilancio applicati agli ETS: FISCOeTASSE — https://www.fiscoetasse.com/approfondimenti/16263-analisi-di-bilancio-degli-enti-del-terzo-settore-ed-esempi-pratici.html
- Struttura del bilancio e soglie (art. 13 D.Lgs 117/2017), patrimonio minimo (art. 22): Cantiere Terzo Settore — https://www.cantiereterzosettore.it/gli-approfondimenti/breve-guida-al-bilancio-economico-degli-enti-del-terzo-settore/
- Tempi di pagamento della PA: Ragioneria Generale dello Stato / MEF — https://www.rgs.mef.gov.it/VERSIONE-I/tempi_di_pagamento_e_debiti_commerciali_delle_pubbliche_amministrazioni/
Lascia un commento